Çoğu mağaza zincirinde bakım gideri tek bir kalem olarak izlenir: ay sonunda toplanır, bütçeyle kıyaslanır, dosya kapanır. Marjlar daralırken asıl soru toplamın ne kadar olduğu değil, hangi şubenin neden pahalıya geldiğidir.
Bu yazı şube başına bakım maliyetini nasıl tanımlayacağınızı, hangi paydalarla kıyaslayacağınızı ve çıkan farkı nasıl karara çevireceğinizi anlatıyor. Perakende yöneticileri, yatırımcılar ve mağaza ekipleri için uygulanabilir bir ölçüm çerçevesi sunmayı amaçlıyor.
Marjlar daralırken bakım neden masaya geliyor?
Perakendecinin elindeki kaldıraçlar azalıyor. Kira, personel ve enerji büyük ölçüde dışarıdan belirlenir; bakım ise yönetilebilen az sayıdaki kalemden biridir.
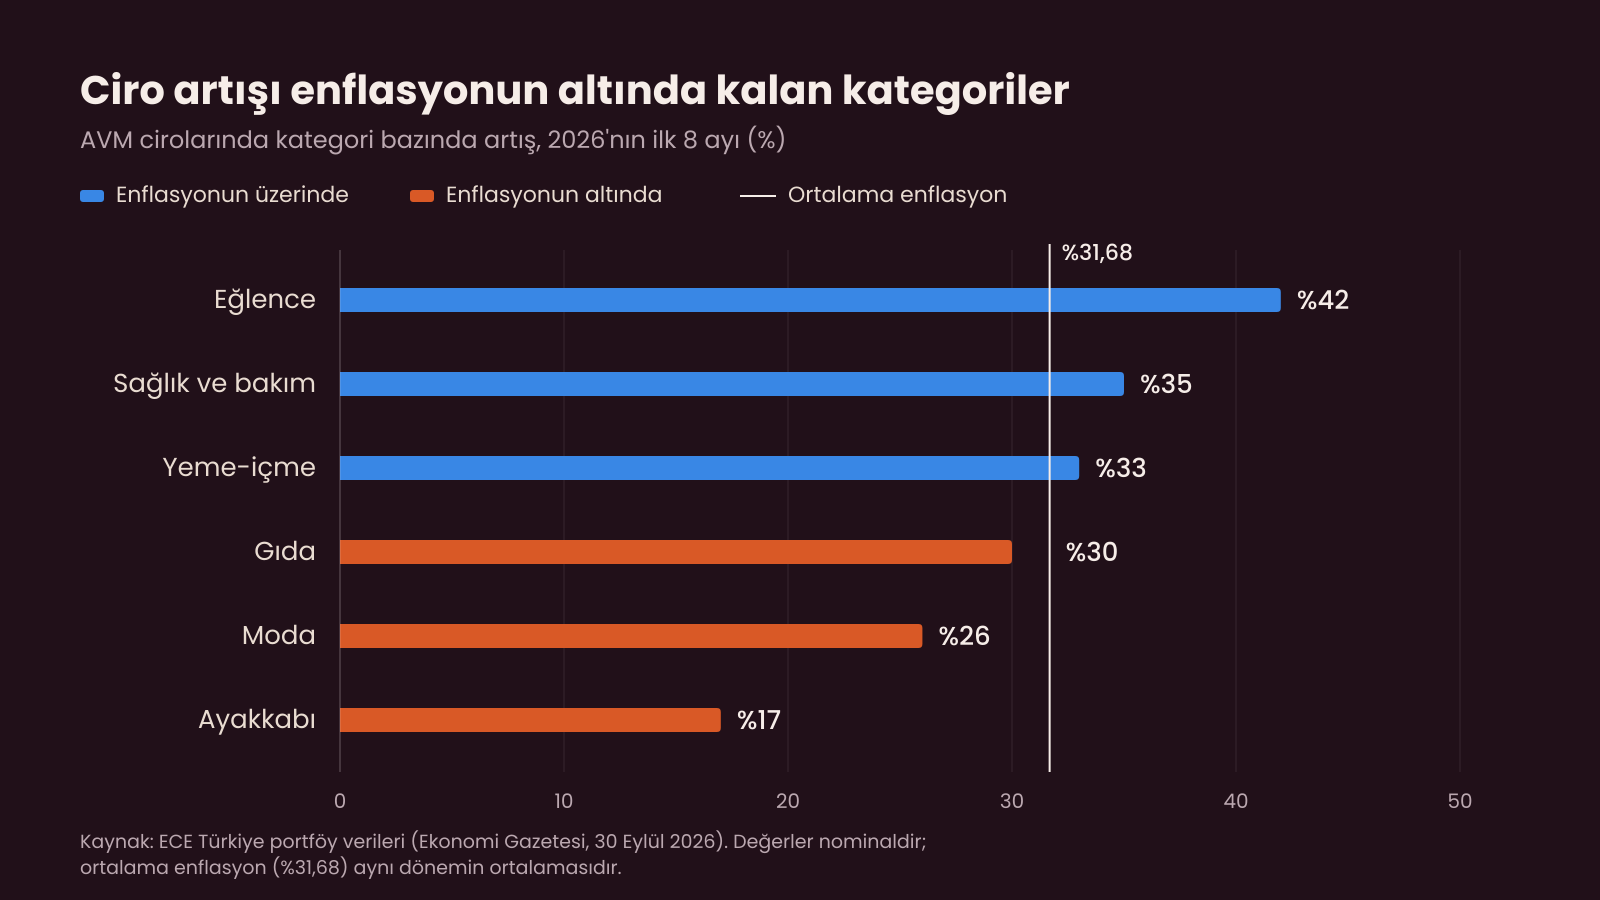
TÜİK’e göre tüketici fiyatları Ekim 2026’da yıllık %29,77 arttı. Brüt asgari ücret 2026’da %27 artışla 33.030 TL’ye çıktı; işverene maliyeti, teşvik ve risk grubuna göre aylık yaklaşık 39–41 bin TL. Gelir tarafı ise aynı hızda büyümüyor: ECE Türkiye’nin portföy verilerine göre AVM cirolarındaki artış 2026’nın ilk sekiz ayında yaklaşık %30 oldu, aynı dönemin ortalama enflasyonu %31,68 idi. Yani ciro nominal olarak büyürken reel olarak enflasyonun altında kaldı.
Sektörün tepkisi de aynı yönde. AYD Başkanı Nuri Şapkacı, düşük performanslı mağazalarda kapatma veya metrekare küçültmenin gündeme gelebileceğini, her mağazanın tek tek analiz edilmesi gerektiğini söylüyor. İş Yatırım’ın perakende raporu, mağaza açılışlarındaki yavaşlamanın arkasında kira artışını, mağaza başına yükselen yatırım ve bakım harcamalarını ve sıkılaşan maliyet disiplinini gösteriyor.
Bu ortamda “toplam bakım gideri” yeterli bir gösterge değil. Hangi şubenin mağaza ekonomisini bozduğunu görmek için şube bazında, normalleştirilmiş bir ölçüm gerekiyor.
“Şube başına bakım maliyeti” neyi kapsar?
Tanım basit: bir şubenin belirli bir dönemde binayı, ekipmanı ve mağaza ortamını çalışır tutmak için yaptığı harcamaların toplamı. Zorluk, neyin bu toplama girdiğinde.
Doğrudan kalemler
- Planlı bakım: iklimlendirme, soğutma, elektrik ve yangın sistemlerinin periyodik kontrolleri
- Arıza onarımı ve acil müdahale
- Yüklenici işçiliği, yedek parça ve malzeme
- Küçük onarım ve mağaza görünümünü koruyan işler
Görünmeyen kalemler
- Duruş ve satış kaybı: soğutucu, klima veya aydınlatma arızası mağazayı fiilen yavaşlatır
- Tekrar ziyaretlerin yarattığı ek maliyet
- Mağaza ekibinin arıza takibine harcadığı zaman
- Bakımı aksayan ekipmanın artan enerji tüketimi
Bu kalemlerin çoğu bugün faturada görünmez. Hepsini ilk günden hesaplamanız gerekmez; ama iş emri kaydında bu verinin tutulabileceği alanları açın.
Yatırımı bakımdan ayırın
Yenileme, yeni kurulum ve mağaza açılış harcamaları sermaye harcamasıdır. Aynı rakamın içine girerse yeni yenilenen şube “pahalı”, bakımı yıllardır ertelenen şube “ucuz” görünür. İkisini ayrı izleyin.
Ham rakam yanıltır: normalleştirme
400 metrekarelik bir şubeyle 1.200 metrekarelik bir şubenin toplam bakım giderini kıyaslamak anlamsızdır. Nexdigm’in perakende satın alma kıyaslama notu da metrekare başına, çalışma saati başına ve şube başına maliyet gibi karşılaştırılabilir ölçülerin kurulmasını öneriyor. APQC ise perakende bakım ve işletme maliyetini metrekare başına ölçen standart bir gösterge tanımlıyor.
| Gösterge | Formül | Ne anlatır | Dikkat |
|---|---|---|---|
| Maliyet / m² | Dönem bakım gideri ÷ satış alanı | Büyüklükten arındırılmış maliyet yoğunluğu | AVM ve cadde formatlarını ayrı gruplayın |
| Maliyet / çalışma saati | Bakım gideri ÷ açık kalınan saat | Uzun ve kısa mesaili şubeleri adil kıyaslar | Soğutma yükü saatle orantılı değildir |
| Bakım gideri / ciro | Bakım gideri ÷ net satış | Doğrudan marjla bağ kurar | Ciro dalgalanınca oran bozulur |
| Maliyet / varlık | Bakım gideri ÷ aktif ekipman sayısı | Ekipman yoğun formatlar için | Varlık envanteri güncel olmalı |
Varsayımsal bir örnek: A şubesi (400 m²) aylık 60.000 TL, B şubesi (1.200 m²) aylık 150.000 TL bakım gideri yazıyor. Toplamda B pahalı görünür. Oysa m² başına A 150 TL, B 125 TL; ciroya oranı A’da %2,0 (aylık 3 milyon TL ciro), B’de %1,25 (aylık 12 milyon TL ciro). Asıl sorunlu şube küçük olandır.
Enflasyonu hesaba katın
Yıllık enflasyonun %30 civarında seyrettiği bir ortamda, geçen yıl 100 TL olan metrekare maliyeti bu yıl 130 TL’ye çıktıysa gerçek bir artış yoktur. Karşılaştırmayı sabit fiyatla ya da TÜFE’ye endeksleyerek yapın; aksi halde her şube “daha pahalı” görünür ve gerçek aykırılar bu gürültüde kaybolur.
Beş gösterge: ölçüm çerçevesi
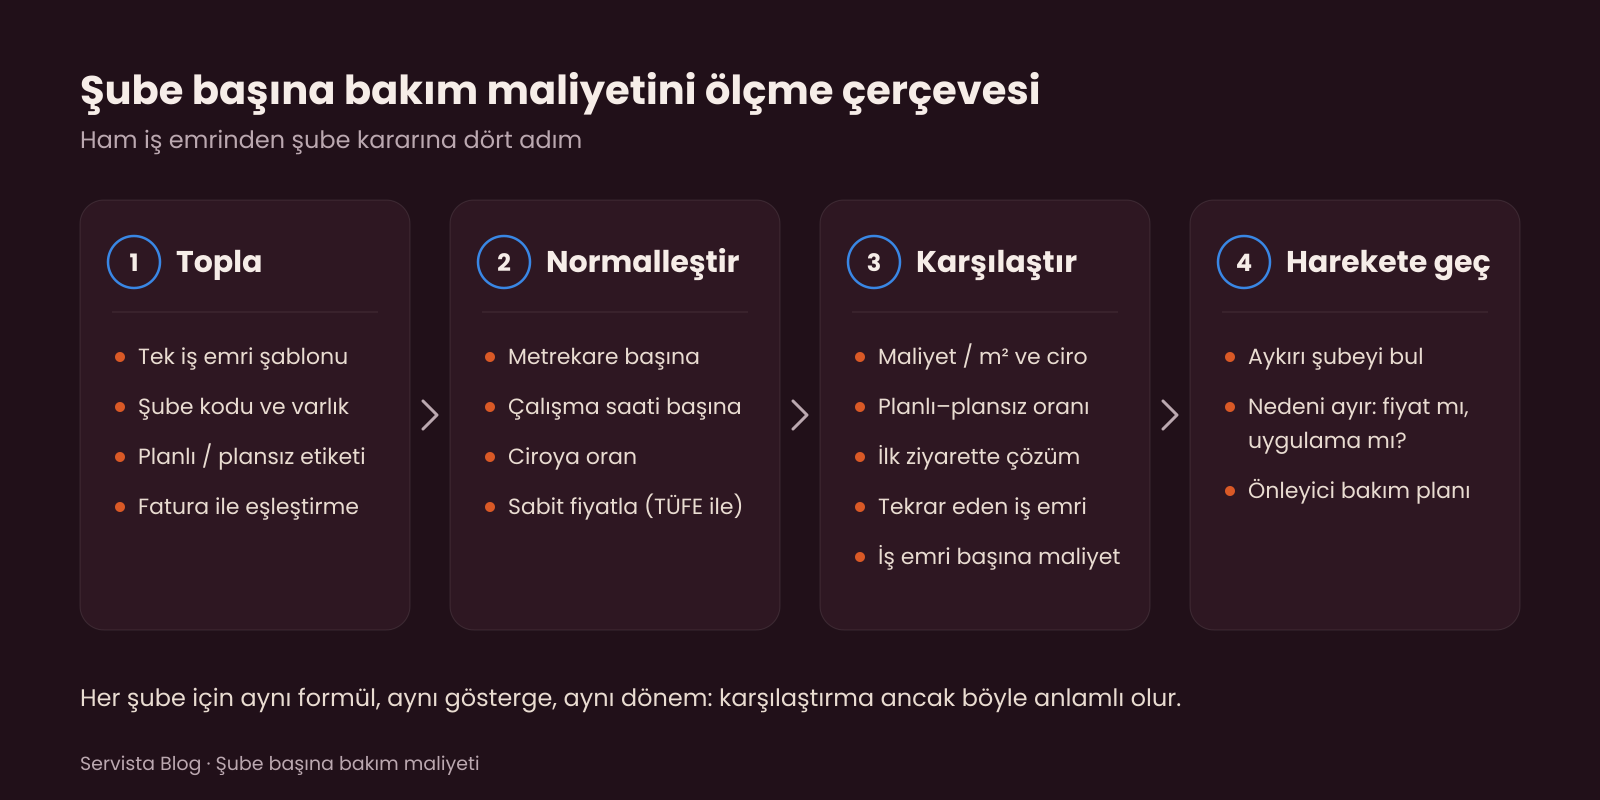
Maliyet rakamı sonucu gösterir, nedeni göstermez. Nedeni görmek için dört adımlı bir akış ve beş gösterge yeterlidir.
1. Metrekare başına ve ciroya oranla maliyet
Yukarıdaki tablodaki iki temel gösterge. Şubeleri format, büyüklük ve bina yaşına göre gruplayıp her grubun medyanını çıkarın.
2. Planlı–plansız bakım oranı
Toplam işlerin ne kadarının önceden planlandığını gösterir. Sektör kaynaklarında en az %70 planlı, en fazla %30 plansız iş hedefi sık anılıyor (Vixxo, CAPS Group). Çünkü acil çağrılar fazla mesai, hızlandırılmış parça tedariki ve tekrar ziyaret getirir.
Plansız işin planlıdan kaç kat pahalı olduğu kaynağa göre değişiyor: Avrupa odaklı bir perakende bakım yazısı (CAPS Group) 2–3 kat, ABD’li tesis hizmetleri sağlayıcısı Vixxo 3–9 kat veriyor. Yön aynı; çarpan ise sizin verinizle doğrulanmalı.
3. İlk ziyarette çözüm oranı
Bir arızanın ilk teknisyen ziyaretinde kapanma yüzdesi. Vixxo’ya göre çok şubeli markaların birçoğu %55–70 aralığında, en iyi programlar %85 ve üzerinde. Aynı kaynak, 3,75 milyondan fazla iş emrini kapsayan kendi çalışmasında düşük ilk ziyaret çözümünün iş emri başına harcamayı %10–40 artırdığını bildiriyor. Çalışmanın yöntemi paylaşılmıyor; yine de yönü, kendi verinizde denemeye değer.
4. Tekrar eden iş emri oranı
Aynı varlıkta kısa sürede, örneğin 30 gün içinde yeniden açılan iş emirlerinin payı. Vixxo’nun bir perakende portföyü analizinde reaktif onarımların %23’ünden fazlası 30 gün içinde tekrarlanmış ve bu, fiyat değil varlık yönetimi sorunu olarak yorumlanmış. Tekrar, kök nedene dokunulmadığının en net işaretidir.
5. İş emri başına maliyet ve iş emri hacmi
Birim maliyet kadar hacim de belirleyicidir. Vixxo, iş emri adedi ile toplam tesis harcaması arasında güçlü bir ilişki bulunduğunu, bunun çoğu zaman iş emri başına maliyetten daha etkili olduğunu yazıyor. Ucuz ama sık gelen iş, pahalı ama seyrek gelenden daha fazlaya mal olabilir.
Karne nasıl okunur? Varsayımsal bir örnek
Aynı formattaki (AVM) beş şubenin dört göstergesini yan yana koyduğunuzu düşünün. Rakamlar varsayımsaldır.
| Şube | m² | Maliyet / m² (TL, aylık) | Plansız iş payı | İlk ziyarette çözüm | Tekrar eden iş emri |
|---|---|---|---|---|---|
| A | 400 | 150 | %45 | %62 | %21 |
| B | 1.200 | 125 | %28 | %83 | %9 |
| C | 650 | 118 | %31 | %80 | %11 |
| D | 800 | 140 | %36 | %74 | %14 |
| E | 500 | 132 | %30 | %79 | %10 |
| Grup medyanı | 132 | %31 | %79 | %11 |
A şubesi metrekare maliyetinde medyanın yaklaşık %14 üzerinde; ama asıl bilgi diğer sütunlarda. Plansız iş payı, tekrar oranı ve ilk ziyarette çözüm medyandan belirgin biçimde kötü. Bu tablo fiyatın değil uygulamanın sorunlu olduğunu düşündürür: önce iş emri kayıtlarına ve yüklenici performansına bakın. D şubesi ise tek başına alarm vermiyor, izlemeye alınmalı.
Dış kıyaslama: rakamlara ne kadar güvenmeli?
Bu yazıdaki yurt dışı rakamlarının çoğu ABD ve Avrupa’daki tesis hizmeti sağlayıcılarından geliyor. Hizmet sattıkları için verileri kendi yöntemleriyle sunuyorlar; üstüne kur, kira yapısı, işçilik maliyeti ve iklim farkları ekleniyor. Bu rakamları hedef değil, yön göstergesi olarak okuyun.
Daha güvenilir kıyas iç kıyastır: aynı format ve büyüklükteki şubeleri birbiriyle karşılaştırın, medyanı bulun, medyanın belirgin üzerindekileri işaretleyin.
Vixxo’nun aktardığı bir örnek mantığı iyi gösteriyor. Çok şubeli bir perakende portföyünde şube başına yıllık bakım gideri 37.000 doları aşmış, kıyas değeri 27.000 dolar (yaklaşık %37 üstü); iş emri başına maliyet de %12 yüksek. Saatlik ücretler rekabetçiydi. Sorun, doğrulanmamış işçilik süreleri, çakışan iş emirleri ve kök nedene inilmeyen tekrarlardaydı: fiyat değil, uygulama.
Ölçümden karara: aykırı şubelerle ne yapılır?
Önce nedeni ayırın
Medyanın üstünde kalan şube için dört olasılığı sırayla eleyin: bina ve ekipman yaşı, yüklenici fiyatı, uygulama kalitesi (tekrar ziyaret, doğrulanmamış süre), yıllarca ertelenmiş bakım. Çözüm her birinde farklıdır; nedeni bilmeden yüklenici değiştirmek ya da bütçe kısmak çoğu zaman sorunu taşır.
Yüklenici ve fatura disiplini
Kritik arızalar için yanıt süresi (örneğin 2–4 saat) ve çözüm süresi sözleşmeye yazılmalı, performansı bu sürelere bağlanmalıdır. Faturalar iş emriyle eşleştirilmeli; işçilik süresi, malzeme kalemleri ve ziyaret ücreti doğrulanmalıdır. Her iş emrinde şube kodu zorunlu olmalı; kodsuz iş emri ölçülemez.
Önleyici bakımı yatırım gibi izleyin
Bir tedarikçi analizinde yapılandırılmış önleyici bakım programı olan portföylerde onarım hacmi üç yılda %35–40 azalmış. Rakam ABD verisi, ama mantık evrensel: ertelenen bakım ortadan kalkmaz, daha pahalı bir arıza olarak geri döner. Etkiyi bir iki çeyrekte değil, üç yıllık seyirde ölçün.
Mağaza ekibinin rolü: ölçümün ilk halkası
Göstergelerin kalitesi, arızayı ilk fark eden kişinin kaydına bağlıdır. Mağaza ekibinden üç şey istemek yeterlidir:
- Doğru varlık ve zaman. Hangi ekipman, ne zaman, nasıl bir belirti? “Soğutucu bozuk” ile “3 numaralı soğutucu 14.00’ten beri 8 dereceyi aşıyor” aynı kayıt değildir.
- Satışa etkisi. Reyon kapandı mı, kasa durdu mu, müşteri etkilendi mi? Bu bilgi duruş maliyetini görünür kılar.
- Kapanış onayı. Arıza gerçekten ilk ziyarette çözüldü mü? Ekibin onayı ilk ziyarette çözüm oranını doğrulayan tek kaynaktır.
Ekip kaydın ne işe yaradığını görürse veri kalitesi yükselir. Karneyi mağazayla paylaşın; ceza aracı olarak değil, ortak bir bakım takvimi olarak kullanın.
Yatırımcı ve analist gözüyle: ne aranmalı?
Çoğu şirket bakım giderini ayrı bir kalem olarak açıklamaz; dışarıdan bakan için bu ölçüm doğrudan görünmez. Yine de üç soru, bakım disiplini hakkında dolaylı ipucu verir:
- Mağaza başına işletme gideri, enflasyonun altında mı üstünde mi artıyor?
- Yeni açılan veya yenilenen mağazalarda yatırım ve bakım yükü gelirle birlikte mi büyüyor?
- Kapatılan veya küçültülen şubelerde ertelenmiş bakım birikimi sorun muydu, yoksa yalnızca ciro mu?
Kâr marjının daraldığı dönemde bu soruların cevabı, şirketin maliyet kontrolünü rakamlardan önce gösterir.
Sık yapılan hatalar
- Yalnızca toplama bakmak. Şube büyüklüğünden ve formattan arındırılmamış rakam kıyas sağlamaz.
- Yatırımı ve bakımı karıştırmak. Yenileme harcaması bakım gösterge setini bozar.
- Enflasyonu atlamak. Nominal TL artışı gerçek artış değildir.
- Farklı formatları aynı havuza koymak. AVM, cadde ve gıda şubelerinin maliyet yapısı farklıdır.
- Maliyeti bakımı keserek düşürmeye çalışmak. Kısa vadede rakam iyileşir, plansız iş oranı bir sonraki çeyrekte yükselir.
90 günde başlangıç planı
- 1–30. gün, veri. Tek bir iş emri şablonu belirleyin. Her kayıtta şube kodu, varlık, planlı/plansız ayrımı, kapanış durumu ve fatura numarası olsun. Son 12 ayın faturalarını şubelere eşleyin.
- 31–60. gün, normalleştirme. Metrekare, çalışma saati ve ciro paydalarını ekleyin; tutarları sabit fiyata çevirin; şubeleri format gruplarına ayırın. İlk şube karnesini çıkarın.
- 61–90. gün, karar. Grup medyanının belirgin üzerinde (örneğin %10 üstü) kalan veya birkaç göstergede birden kötü olan şubelerin nedenini ayırın. Üç gösterge için hedef koyun ve aylık yönetim toplantısına bağlayın.
Sonuç
Marjlar daraldığında kira ve personel pazarlığı sınırlı kalır; bakım ise ölçüldüğü ölçüde yönetilen bir maliyettir. Şube başına bakım maliyetini normalleştirmek, beş göstergeyle nedenini ayırmak ve aykırı şubeye odaklanmak toplam rakamın göstermediği tasarrufu görünür kılar.
İş emirlerini ve maliyetleri şube bazında tek yerde topladığınızda bu göstergeler elle derlenen bir rapor olmaktan çıkar. Bakım yönetim yazılımımız Servista bu veriyi tek merkezde toplamanıza yardımcı olabilir; bilgi ve üyelik için bizimle iletişime geçin.
Kaynaklar
- TÜİK Tüketici Fiyat Endeksi, Ekim 2026 bülteni (Alomaliye aktarımı)
- PwC Türkiye, 2026 yılı asgari ücreti ve sektörlere göre işveren maliyeti
- Ekonomi Gazetesi, AVM kira ödemelerinde öteleme talepleri artıyor (30 Eylül 2026)
- İş Yatırım, Perakende Sektörü Raporu (hedeffiyat.com.tr üzerinden)
- Vixxo, The First Trip Fix Crisis
- Vixxo, Managing Facilities Like Assets, Not Invoices
- Vixxo, Preventive Maintenance ROI
- CAPS Group, European Store Maintenance Strategy: 70/30 Split
- Nexdigm, Store Operations Procurement Spend Benchmarking
- APQC, Retail facilities maintenance and operations cost per square foot